La retraite du frontalier
Comme frontalier, tu cotises à la retraite suisse : l’AVS et, au-dessus d’un certain salaire, la LPP. Quand tu repars, l’AVS reste en Suisse et te donnera une rente, sans remboursement. La part obligatoire de la LPP reste bloquée jusqu’à la retraite si tu es assuré en France. Le 3e pilier, lui, n’est pas obligatoire.
 Par Aymeric MB, mis à jour le
Ce qui sort de ta fiche de paie
Dans la vidéo, Léa parle d’une maison à trois piliers. C’est la bonne image, à condition de savoir lesquels sont obligatoires.
| Pilier | Pour qui | Ce que tu paies | Ce que ça donne |
|---|---|---|---|
| 1er : AVS | Tout salarié | 5,3 % avec l’AI et les APG | Une rente, minimum 1 260 et maximum 2 520 CHF par mois en 2026 |
| 2e : LPP | Dès 22 680 CHF de salaire annuel en 2026 | Moitié employé, au moins moitié employeur. Montant selon la caisse | Un capital ou une rente |
| 3e | Facultatif | Ce que tu décides | Selon le contrat, sans garantie de rendement si tu ne l’as pas par écrit |
Au 1er janvier 2027, le Conseil fédéral relève la rente minimale à 1 280 CHF, la maximale à 2 560 CHF, et le seuil de la LPP à 23 040 CHF. La 13e rente AVS sera versée pour la première fois en décembre 2026. Le vote du 29 novembre 2026 porte sur son financement par la TVA, pas sur son existence.
La rente maximale, ce n’est pas pour toi d’office. Il faut un revenu moyen d’au moins 88 200 CHF par an et une carrière sans trou. Chaque année manquante retire environ 2,3 %. Si tu fais 10 ans de Suisse, tu n’auras qu’une rente partielle. L’âge de référence est de 65 ans, avec des règles spéciales pour les femmes nées entre 1961 et 1969.
Ce que devient l’argent quand tu repars
C’est la question qu’on me pose le plus, et il y a beaucoup de bêtises là-dessus.
- AVS
- L'argent reste en Suisse
- Aucun remboursement, aucun transfert vers la France
- Au moins une année de cotisation donne droit à une rente
- Rente partielle à l'âge de référence
- LPP
- La part obligatoire reste bloquée si tu es assuré en France
- La part surobligatoire peut être versée en espèces
- Le reste dort sur un compte de libre passage
- Retrait au plus tôt 5 ans avant l'âge de référence
Le retrait total en partant pour la France n’est plus possible depuis le 1er juin 2007, si tu restes obligatoirement assuré là-bas contre la vieillesse, le décès et l’invalidité. Si quelqu’un te promet de « récupérer tout ton 2e pilier » en rentrant en France, demande-lui sur quelle base.
Quand ton contrat suisse se termine, voilà l’ordre :
- Dis à ta caisse de pension où verser ton avoir. Il part sur un compte ou une police de libre passage, dans une banque ou un établissement de ton choix.
- Ne laisse pas traîner. Sans instruction, il finit à la Fondation institution supplétive LPP.
- Si tu retournes travailler en Suisse, il doit rejoindre la caisse de ton nouvel employeur.
- Si tu veux demander un versement, remplis le formulaire pour la France du Fonds de garantie LPP. Comme frontalier, tu peux l’établir après la fin de ton activité en Suisse.
- Fais remplir la deuxième partie par ta CPAM, au plus tôt 90 jours après le départ.
- Si le Fonds refuse, l’avoir reste bloqué jusqu’à la retraite, ou au plus tôt 5 ans avant.
Pour acheter ton propre logement, un retrait reste possible sous conditions. Si tu as ce projet, regarde aussi la page sur l’investissement en France, et parles-en à ta caisse avant de signer.
Et les impôts ? impots.gouv.fr indique qu’une pension du secteur privé est imposable en France, et se déclare avec la 2047 puis la 2042. Pour un versement en capital, la page renvoie à une notice à part. Là, va voir un fiduciaire ou ton service des impôts : l’erreur peut coûter cher.
Le 3e pilier : méfiance
Quand je suis arrivé à la frontière, plein de cabinets m’ont appelé pour m’en vendre un. Il y a de bons conseillers, et il y en a d’autres que je n’hésite pas à appeler des charlatans : je l’ai dit dans la vidéo elle-même. Dans la vidéo de 2023, elle cite environ 4,7 % de rendement. Ce chiffre n’est pas une promesse, je ne l’ai pas vérifié, et un chiffre de 2023 ne dit rien de ton contrat.
« J'aime pas cette idée de forcer les gens pour faire son chiffre. »
Avant de signer :
- Demande les frais, année par année, et ce que tu récupères si tu arrêtes au bout de 3 ans.
- Demande si le rendement est garanti, et écrit noir sur blanc.
- Le plafond de 7 258 CHF en 2026, 7 373 CHF en 2027, est une déduction fiscale du pilier 3a. Si tu es imposé en France, ne suppose pas qu’elle joue pour toi : fais vérifier.
Ce que je peux te dire : l’argent, c’est le nerf de la guerre, et personne ne le protégera mieux que toi. D’autres choisissent l’immobilier. Compte d’abord ce qu’il te reste avec le vrai budget.
Ceux qui en parlent
Parcours
Léa, 22 ans
Conseillère financière
Parcours
Raphaël, 36 ans
Conseiller en assurance maladie · Lausanne
Équipe
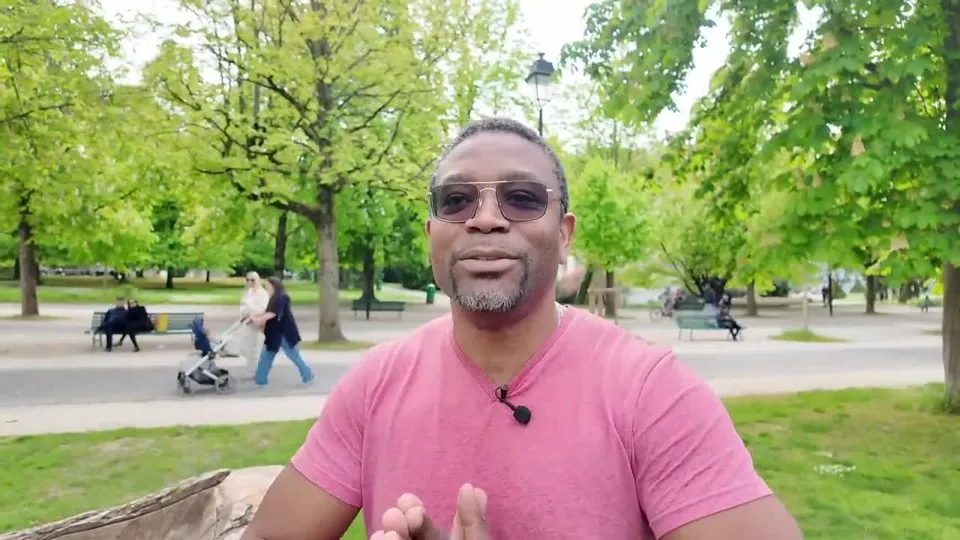
Steve, 51 ans
Commercial · Lausanne, Yverdon, La Chaux-de-Fonds
Les questions qu’on me pose
Je rentre en France après 3 ans, je récupère mon AVS ?
Non. Le remboursement est exclu, et le transfert vers la France n’est pas autorisé. L’argent reste en Suisse. Avec au moins une année de cotisation, tu auras droit à une rente partielle à l’âge de référence.
Je peux retirer ma LPP pour acheter ma maison en France ?
C’est possible sous conditions, si le logement est pour toi ou ta famille. Le Fonds de garantie LPP et ta caisse te diront quelles pièces fournir. Si tu es marié, l’accord écrit de ton conjoint est demandé pour un retrait lié au départ.
Le 3e pilier est obligatoire ?
Non. Beaucoup de frontaliers se font appeler par des cabinets juste après leur arrivée. Tu as le droit de dire non, de demander le contrat écrit et de comparer. Regarde les frais, la durée et les conditions de sortie.
Et ma retraite française ?
Tes droits français restent. Chaque pays te verse sa rente, à son âge. Les périodes suisses peuvent aider à atteindre une durée minimale d’assurance dans un autre pays, mais elles ne transfèrent pas ton argent. Demande un relevé à ta caisse française.
Où est passée ma LPP ? J’ai changé trois fois d’employeur.
Demande à la Centrale du 2e pilier. Elle peut indiquer quelles institutions détiennent des avoirs à ton nom. Si tu n’avais pas ouvert de compte de libre passage, l’argent peut être à la Fondation institution supplétive LPP.
À lire aussi
Frontalier sans permis de conduire
Oui, c’est possible. Moi, je n’ai jamais passé mon permis et j’ai démarré frontalier comme ça. Le secret, c’est le…
Le 3e pilier du frontalier
Oui, un frontalier peut ouvrir un pilier 3a, s’il travaille en Suisse et cotise aux assurances sociales suisses. Le…
Se déplacer quand on est frontalier
Non, tu n’es pas obligé de faire 3 heures de route. Moi, je mettais 7 minutes de train et 28 minutes porte à porte.…
Tu veux qu'on regarde ton projet ensemble ?
L'appel est gratuit. Dans le pire des cas, tu repars avec une stratégie. Dans le meilleur, on t'accompagne.
Mes sources
Les règles bougent. Vérifie toujours auprès de ces sources.
- Conseil fédéral : adaptation des rentes AVS/AI, LPP et 3a au 1er janvier 2027 (2 octobre 2026)
- OFAS : montants valables à partir du 1er janvier 2026
- ch.ch : la retraite en Suisse et la rente AVS
- ch.ch : le deuxième pilier
- Centre d’information AVS/AI : quitter la Suisse pour un État de l’UE ou de l’AELE (état au 1er janvier 2025)
- Fonds de garantie LPP : paiement en espèces en cas de départ à l’étranger
- OFAS FAQ : retirer son capital LPP en quittant la Suisse
- OFAS : 13e rente AVS, questions et réponses (22 septembre 2026)
- impots.gouv.fr : retraités de Suisse (modifié le 12 mai 2026)
- Administration fédérale des contributions : calculateur d’impôt 2026, cotisations salariales